Le classement d’un véhicule en épave déclenche une mécanique d’indemnisation dont les délais réels dépassent souvent ce que les assurés anticipent. Le délai de remboursement d’une assurance pour une voiture épave dépend moins d’un calendrier réglementaire unique que de l’enchaînement de plusieurs étapes, chacune porteuse de blocages potentiels. Nous détaillons ici les points techniques qui conditionnent la rapidité du versement.
VRADE et valeur de l’épave : les deux variables qui fixent le montant
L’indemnisation repose sur la valeur de remplacement à dire d’expert, la VRADE. Ce n’est ni la cote Argus, ni le prix d’achat résiduel : c’est le montant qu’il aurait fallu débourser, la veille du sinistre, pour acquérir un véhicule identique en âge, kilométrage et état général.
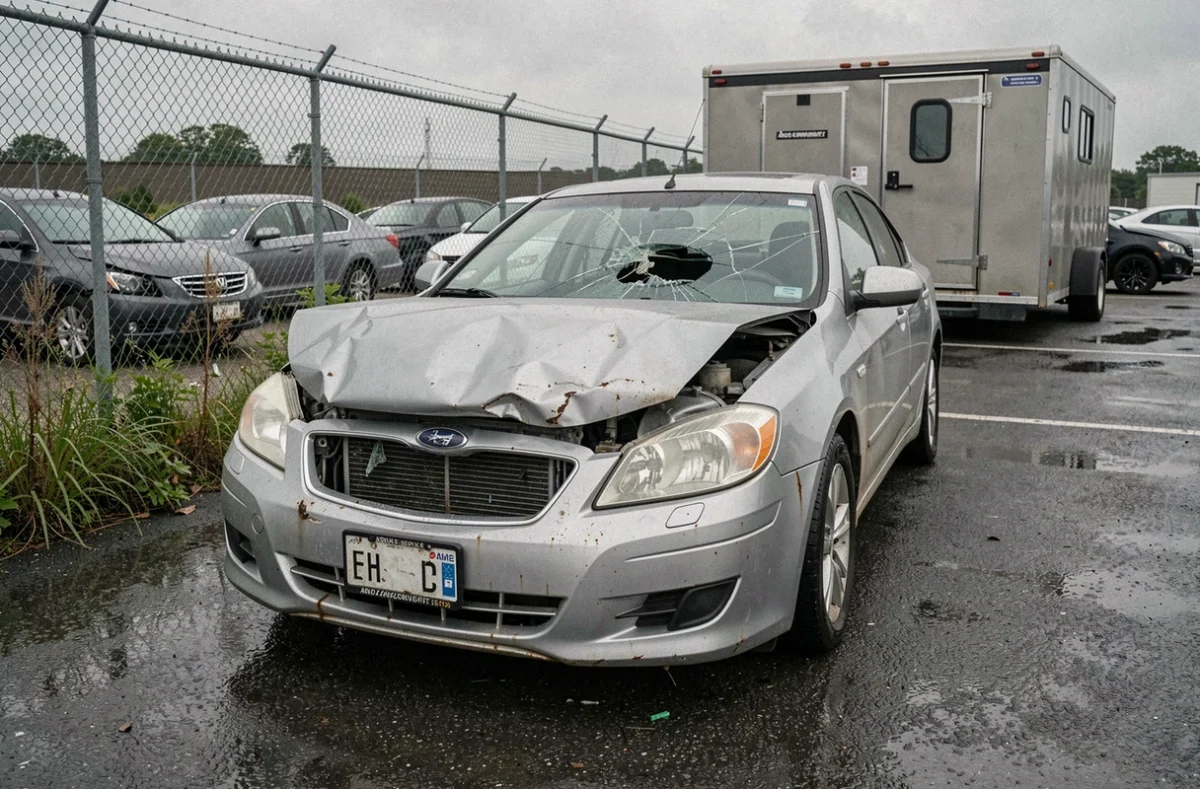
L’expert mandaté par l’assureur compare le coût des réparations à cette VRADE. Quand le devis dépasse la valeur de remplacement, le véhicule est classé VEI (véhicule économiquement irréparable). Si les dommages touchent la structure au point de rendre toute remise en circulation dangereuse, le classement bascule en VGE (véhicule gravement endommagé), avec des conséquences administratives plus lourdes.
La distinction compte pour le délai : en VEI, l’assureur propose un rachat contre cession du véhicule. En VGE, le retrait de la circulation est définitif, et les démarches administratives supplémentaires allongent le traitement global.
Ce que l’assureur déduit de votre indemnité
Deux postes viennent amputer le montant versé : la franchise contractuelle et, le cas échéant, la valeur résiduelle de l’épave si vous choisissez de conserver le véhicule. Nous observons que cette seconde déduction est souvent sous-estimée par les assurés, qui découvrent tardivement que garder la carcasse réduit l’indemnité de façon significative.
Le montant de la franchise dépend de votre contrat. Sur un sinistre où vous n’êtes pas responsable, la franchise ne s’applique pas si l’assureur adverse prend en charge l’indemnisation via la convention IRSA. En responsabilité partagée ou totale, elle reste due.
Délai entre expertise et offre d’indemnisation : le cadre de l’article L327-1
L’assureur dispose de 15 jours après réception du rapport d’expertise pour formuler une offre d’indemnisation lorsque le véhicule est classé VEI. Ce délai est fixé par l’article L327-1 du Code de la route. Il concerne la proposition, pas le virement : la distinction est capitale.
En pratique, ce délai de 15 jours court à compter de la remise effective du rapport par l’expert, pas à compter du sinistre. Or l’expert ne peut finaliser son rapport tant que certains éléments manquent (factures d’entretien, certificat d’immatriculation, parfois un second passage sur le véhicule). Chaque pièce manquante décale le point de départ.
Acceptation ou refus : le compte à rebours de 30 jours
Une fois l’offre reçue, l’assuré dispose de 30 jours pour accepter ou refuser la proposition. L’acceptation déclenche la phase de versement. Le refus ouvre la voie à une contestation, avec des conséquences directes sur le calendrier.
Pendant ces 30 jours, nous recommandons de vérifier trois éléments :
- La cohérence de la VRADE avec les prix de vente réels de véhicules comparables sur le marché d’occasion au moment du sinistre, pas sur une cote théorique datée
- Le montant attribué à la valeur de l’épave, qui peut varier fortement selon que le véhicule conserve des pièces mécaniques exploitables ou non
- La prise en compte d’équipements ou d’entretiens récents (pneus neufs, révision complète, remplacement d’embrayage) qui augmentent la valeur réelle du véhicule
Si l’un de ces points paraît sous-évalué, la contestation est légitime, mais elle a un coût en temps.
Contestation de la VRADE : le facteur de rallongement le plus fréquent
Contester l’expertise est un droit. Mais c’est aussi le levier principal de rallongement du délai de remboursement pour une voiture épave. Deux options s’offrent à l’assuré : la contre-expertise amiable ou l’expertise judiciaire.
La contre-expertise amiable consiste à mandater un expert indépendant, à vos frais, pour produire une évaluation concurrente. Si l’écart de VRADE est documenté, l’assureur peut réviser son offre sans passer par un tribunal. Cette étape prend généralement plusieurs semaines, selon la disponibilité de l’expert choisi et la complexité du dossier.
L’expertise judiciaire intervient en dernier recours. Elle suppose une procédure devant le tribunal, avec des délais qui se comptent en mois. La contestation peut bloquer le dossier pendant plusieurs mois, sans garantie d’obtenir un montant supérieur à l’offre initiale. Le rapport coût/bénéfice mérite un calcul précis avant de s’engager.
Saisine du médiateur de l’assurance
Avant d’envisager le judiciaire, la saisine du médiateur de l’assurance reste une voie intermédiaire. Les saisines ont connu une hausse notable ces dernières années, signe que les désaccords sur les indemnisations se multiplient. Le médiateur rend un avis non contraignant, mais suivi dans la majorité des cas par les assureurs.
Délai de versement effectif après accord : ce que le contrat prévoit
Aucune règle légale unique ne fixe un délai standard de versement des fonds pour les dommages matériels automobiles. Le délai de règlement dépend du contrat et court à partir de l’accord sur le montant, pas à partir du sinistre ni de l’expertise.
En pratique, une fois l’offre acceptée et les pièces de cession transmises, le virement intervient dans un délai variable selon les compagnies. Comptez en général entre une et plusieurs semaines après acceptation formelle pour voir les fonds crédités. Certains contrats prévoient des clauses de délai maximal ; d’autres restent silencieux, ce qui laisse une marge de manœuvre à l’assureur.
Récapitulatif des étapes et délais associés
| Étape | Délai indicatif | Point de départ |
|---|---|---|
| Déclaration du sinistre | 5 jours ouvrés (obligation légale) | Date du sinistre |
| Expertise du véhicule | Variable (dépend de la disponibilité de l’expert et des pièces fournies) | Déclaration reçue par l’assureur |
| Offre d’indemnisation (VEI) | 15 jours | Réception du rapport d’expertise (art. L327-1) |
| Acceptation ou refus par l’assuré | 30 jours | Réception de l’offre |
| Versement des fonds | Variable (selon contrat) | Acceptation de l’offre et remise des documents de cession |
Pièges courants qui retardent le remboursement d’une voiture épave
La plupart des retards que nous observons ne viennent pas de l’assureur, mais de lacunes documentaires côté assuré. Trois situations reviennent systématiquement.
- Le certificat d’immatriculation (carte grise) est introuvable ou comporte une erreur d’adresse. La cession ne peut pas être enregistrée sans ce document à jour, ce qui bloque le versement
- Les factures d’entretien récentes ne sont pas transmises dès le premier échange avec l’expert. Résultat : la VRADE initiale ne les intègre pas, l’assuré conteste, et le dossier repart pour un cycle supplémentaire
- L’assuré tarde à renvoyer l’acceptation signée de l’offre. Passé le délai de 30 jours sans réponse, le dossier peut être administrativement bloqué, obligeant à relancer la procédure
Autre piège fréquent : ne pas anticiper la question de la conservation du véhicule. Si vous souhaitez garder l’épave (pour revendre des pièces, par exemple), signalez-le dès la première prise de contact avec l’expert. Une décision tardive complique la valorisation de l’épave et retarde la finalisation de l’offre.
Sinistre non responsable : le délai change-t-il ?
Quand vous n’êtes pas responsable de l’accident, l’indemnisation transite par l’assureur adverse via le mécanisme de la convention IRSA. Le délai global peut paradoxalement s’allonger : votre propre assureur avance parfois les fonds, mais la liquidation définitive dépend du règlement inter-compagnies.
La franchise ne s’applique pas en cas de sinistre non responsable, ce qui améliore le montant net perçu. En revanche, si la responsabilité est partagée, les échanges entre assureurs peuvent ralentir la clôture du dossier.
Le délai de remboursement pour une voiture épave dépend donc autant de votre réactivité documentaire que des obligations légales de l’assureur. Préparer un dossier complet dès la déclaration du sinistre, vérifier la VRADE avec des annonces comparables et répondre rapidement à l’offre sont les trois leviers concrets pour raccourcir le processus. Pour obtenir un accompagnement adapté à votre situation, remplissez le formulaire de demande de devis gratuit ci-dessous : un professionnel vous rappellera dans les meilleurs délais.